

Wenn du, was zu empfehlen ist, über deine Altersvorsorge nachdenkst, ist dieser Artikel für dich. Das neue Altersvorsorgedepot startet am 1. Januar 2027 und öffnet die staatlich geförderte private Altersvorsorge erstmals für das Sparen mit verschiedenen Fonds wie ETFs und auch Anleihen.
Für dich heißt das, dass du staatliche Zuschüsse und Steuervorteile künftig mit einer Anlage am Kapitalmarkt verbinden kannst, dafür aber auch Kursschwankungen in Kauf nehmen musst.
Dieser Artikel erklärt, wie das Altersvorsorgedepot funktioniert, wie die staatliche Förderung berechnet wird, welche ETFs zulässig sind und was sich gegenüber der Riester-Rente ändert.
Altersvorsorgedepot – Das Wichtigste in Kürze:
💡 Definition: Das Altersvorsorgedepot ist ein staatlich geförderter, zertifizierter Altersvorsorgevertrag, bei dem dein Geld in Fonds, zum Beispiel ETFs und bestimmte Anleihen fließt.
💡 Start: Anbieter dürfen die neuen Verträge ab dem 1. Januar 2027 anbieten.
💡 Förderung: Auf die ersten 360 Euro Eigenbeitrag im Jahr gibt es 50 Cent Grundzulage je Euro, auf weitere 1.440 Euro 25 Cent. Das ergibt bis zu 540 Euro jährlich, dazu bis zu 300 Euro je Kind.
💡 Anlageform: Zulässig sind unter anderem ETFs und Publikumsfonds bis Risikoklasse 5 von 7. Einzelaktien und Kryptowährungen sind ausgeschlossen.
💡 Riester: Bestehende Riester-Verträge laufen mit Bestandsschutz weiter, ein Wechsel zum Altersvorsorgedepot ist freiwillig. Neue Riester-Verträge können ab dem 1. Januar 2027 nicht mehr abgeschlossen werden.
Was ist das Altersvorsorgedepot? – Einfach erklärt
Zuerst die Grundlagen: Was ist das Altersvorsorgedepot rechtlich und ab wann kannst du es nutzen?
Was ist ein Altersvorsorgedepot?
Wegen der Finanzierungsprobleme des staatlichen Rentensystems ist eine private Altersvorsorge wichtiger denn je. Um das einfacher möglich zu machen, hat die Bundesregierung die Unterstützung der privaten Altersvorsorge reformiert.
Was genau ist das neue, sogenannte Altersvorsorgedepot? Es handelt sich um einen regulierten Vertrag zur Geldanlage, den du mit einem Anbieter wie einer Bank, einem Broker, einer Fondsgesellschaft oder einer Versicherung abschließt. Der Vertrag muss vom Bundeszentralamt für Steuern zertifiziert sein, denn nur dann fördert der Staat deine Einzahlungen mit Zulagen und Steuervorteilen.
Das Besondere gegenüber früheren Förderprodukten wie der Riester-Rente: Der Anbieter muss dir nicht garantieren, dass zu Rentenbeginn mindestens deine eingezahlten Beiträge zur Verfügung stehen. Dadurch kann dein Geld vollständig am Kapitalmarkt angelegt werden, etwa in börsengehandelte Fonds, sogenannte Exchange Traded Funds bzw. ETFs.
Von einem normalen Wertpapierdepot unterscheidet sich das private Altersvorsorgedepot in drei Punkten:
- Beschränkte Produktauswahl: Die Auswahl an Finanzinstrumenten ist auf eine gesetzliche Positivliste beschränkt. Nur Produkte, die bestimmte Kriterien erfüllen, sind förderfähig.
- Kapitalbindung: Das geförderte Vermögen ist grundsätzlich bis zum Beginn der Auszahlungsphase gebunden, du kannst also nicht beliebig verkaufen und dir das Geld auszahlen lassen. Es gibt bestimmte Ausnahmen, aber sie sind alle mit hohen Kosten verbunden.
- Steuerbefreiung während der Vermögensbildung: In der Ansparphase fallen keine Steuern auf Erträge und Kursgewinne an, besteuert wird erst die Auszahlung bei Renteneintritt.
Wann kommt das neue Altersvorsorgedepot?
Diese Frage hat der Gesetzgeber inzwischen beantwortet: Der Bundestag hat das Altersvorsorge-Reformgesetz am 27. März 2026 beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt, Ende Mai wurde es im Bundesgesetzblatt verkündet.
Das neue Altersvorsorgedepot kommt somit zum 1. Januar 2027. Ab diesem Tag dürfen Anbieter die zertifizierten Verträge anbieten. Wann du tatsächlich dein Depot eröffnen kannst, hängt jetzt noch davon ab, wann dein Wunschanbieter sein Produkt startet.
Für die geförderte private Altersvorsorge ändert sich damit einiges. Das Altersvorsorgedepot tritt im Neugeschäft an die Stelle der Riester-Rente, neue Riester-Verträge können ab 2027 nicht mehr abgeschlossen werden.
Neben dem Depot ohne Beitragsgarantie gibt es weiterhin Garantieprodukte, bei denen 80 oder 100 Prozent der eingezahlten Beiträge zu Rentenbeginn zugesagt sind. Neu ist außerdem, dass auch Selbstständige unmittelbar förderberechtigt sind. Und die Bundesregierung kann zusätzlich einen öffentlichen Träger mit einem eigenen Standarddepot beauftragen.
Glossar der wichtigsten Begriffe zum Altersvorsorgedepot
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Wie funktioniert das Altersvorsorgedepot?
Das Prinzip des Altersvorsorgedepots 2027 ist schnell erklärt: Du zahlst ein, der Staat legt etwas dazu, das Geld arbeitet am Kapitalmarkt, und im Alter wird ausgezahlt. Die Details entscheiden darüber, wie viel Förderung du tatsächlich erhältst.
So funktioniert ein Altersvorsorgedepot im Alltag
In der Ansparphase zahlst du einen monatlichen Geldbetrag auf deinen Vertrag ein, ganz ähnlich wie bei einem Sparplan. Sind alle Voraussetzungen erfüllt, überweist die Zentrale Zulagenstelle für Altersvermögen (die Teil der Deutschen Rentenversicherung Bund ist) die staatlichen Zuschüsse direkt in deinen Vertrag.
Deine Eigenbeiträge plus Zulagen werden innerhalb der gesetzlichen Vorgaben investiert, entweder nach deiner Auswahl oder nach den Voreinstellungen des Anbieters. Erträge bleiben im Vertrag und werden in dieser Phase nicht besteuert. Ab der Auszahlungsphase bei Erreichen der Altersgrenze dient das Vermögen deiner Altersvorsorge und wird grundsätzlich in Monatsraten an dich ausgezahlt.
Wie funktioniert die staatliche Förderung?
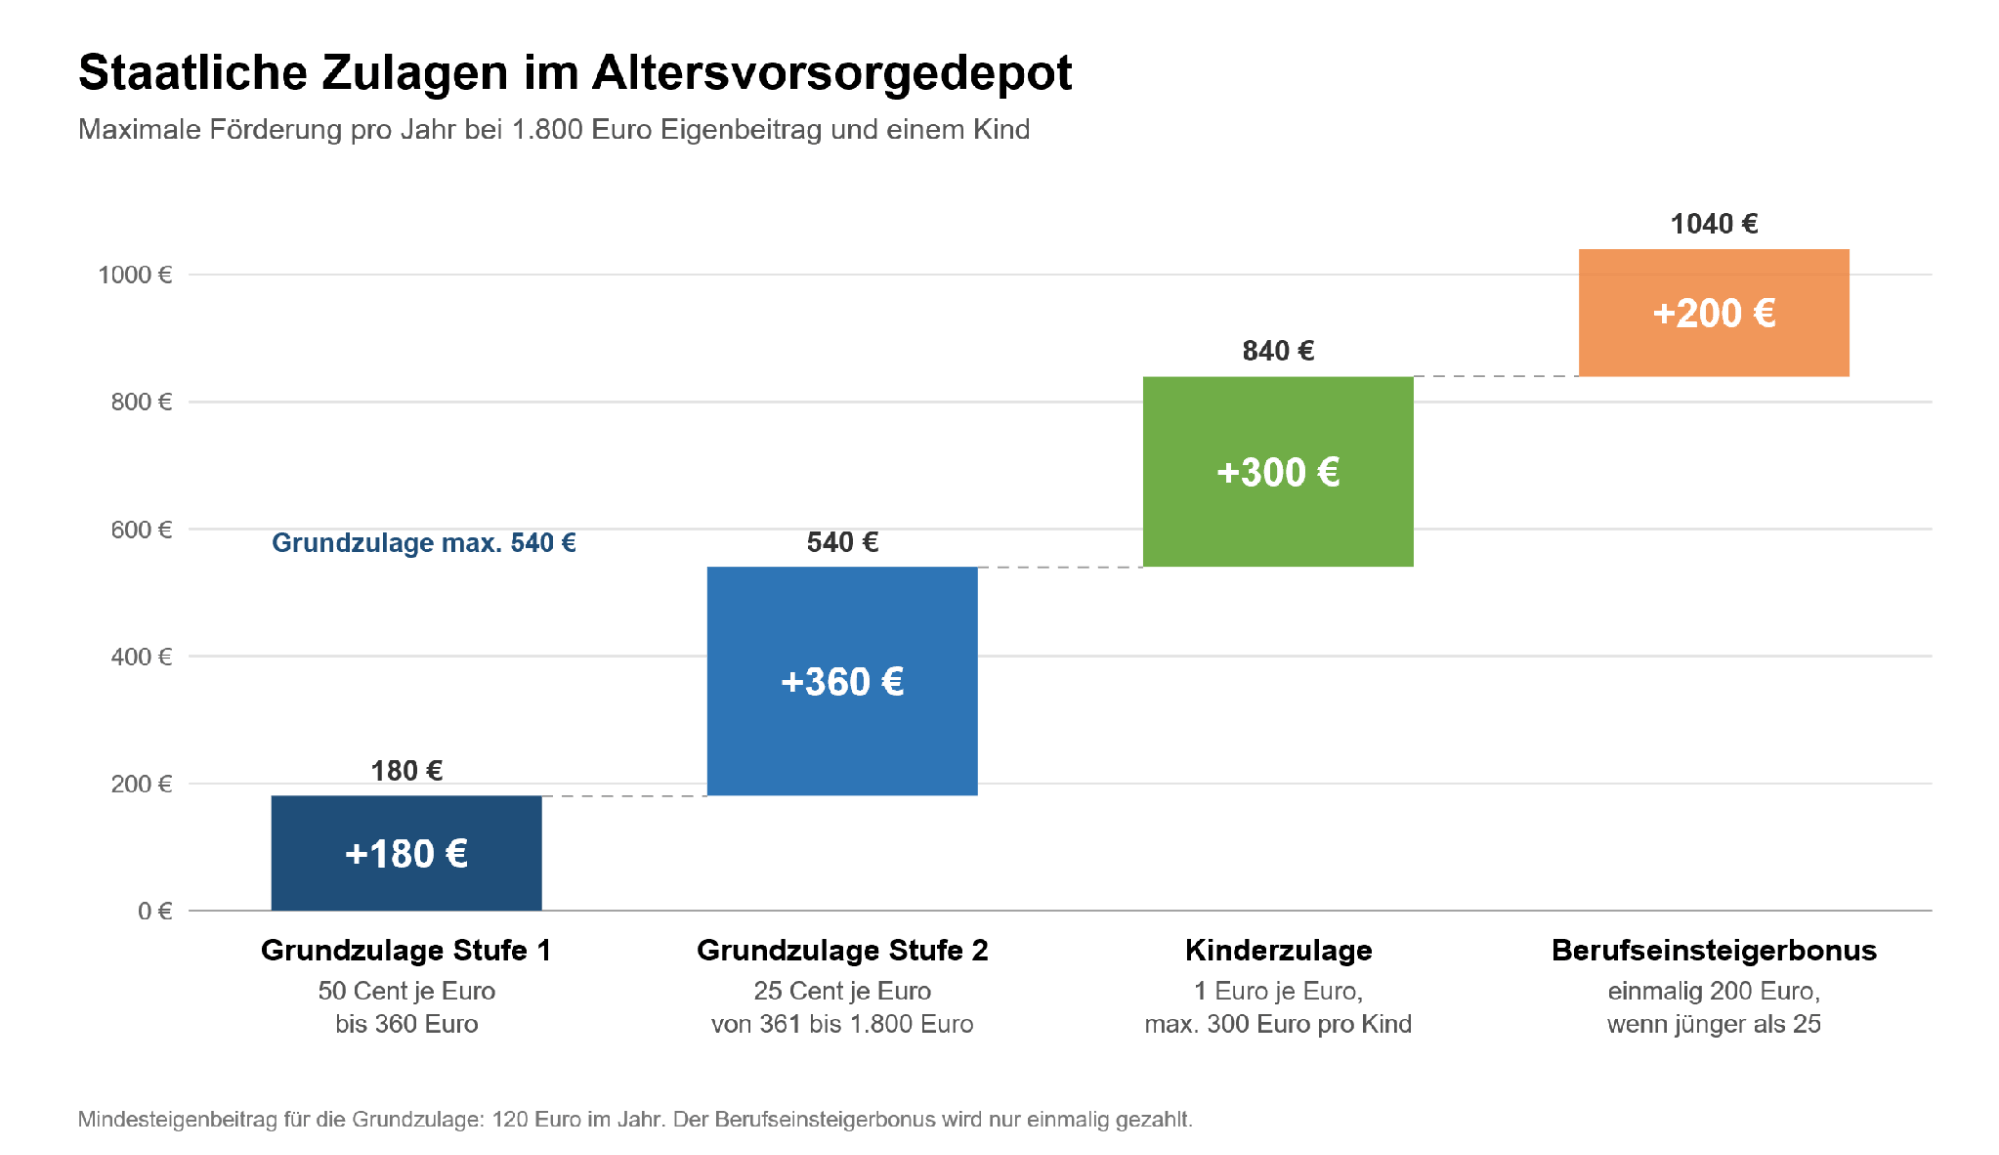
Die Förderung des Altersvorsorgedepots besteht aus zwei Teilen: Zulagen und einem möglichen Steuervorteil. Die Grundzulage richtet sich nach deinem Eigenbeitrag: Für jeden Euro bis 360 Euro im Jahr gibt es 50 Cent, für jeden weiteren Euro bis 1.800 Euro 25 Cent. Maximal sind das 540 Euro jährlich.
Attraktiv für Familien ist, dass ein Elternteil für jedes Kind zusätzlich einen Euro je eingezahltem Euro erhält, höchstens 300 Euro pro Kind und Jahr. Auch an junge Anleger ist gedacht: Wer zu Beginn des Beitragsjahres noch keine 25 Jahre alt ist, bekommt einmalig 200 Euro Berufseinsteigerbonus.
Ein konkretes Beispiel: Du zahlst 1.200 Euro im Jahr ein und hast ein Kind. Dann setzt sich die staatliche Förderung so zusammen:
|
Förderbaustein |
Berechnung |
Betrag pro Jahr |
|---|---|---|
|
Grundzulage |
50% auf die ersten 360 Euro |
180 Euro |
|
Grundzulage |
25% auf die übrigen 840 Euro |
210 Euro |
|
Kinderzulage |
1 Kind |
300 Euro |
|
Förderung gesamt |
690 Euro |
Wie stark die tatsächliche Höhe der Förderung vom Einzelfall abhängt, zeigt beispielhaft das folgende Diagramm:
Zusätzlich kannst du Eigenbeiträge bis 1.800 Euro plus Zulageanspruch als Sonderausgaben geltend machen. Das Finanzamt prüft, ob der Steuervorteil oder die Zulagen für dich vorteilhafter sind (sogenannte Günstigerprüfung), und berücksichtigt das Ergebnis automatisch bei deiner Einkommensteuer.
Voraussetzung für die Grundzulage ist ein Eigenbeitrag von mindestens 120 Euro im Jahr. Ehepartner ohne eigene Berechtigung können über den Partner bis zu 175 Euro Grundzulage erhalten.
Förderberechtigt sind vor allem Pflichtversicherte der gesetzlichen Rentenversicherung, Beamte sowie neuerdings Gewerbetreibende und Freiberufler, die jährlich eine Steuererklärung abgeben, und Pflichtmitglieder berufsständischer Versorgungswerke (also etwa Anwälte oder Ärzte).
Alle Gruppen nennt das Bundesfinanzministerium in seinen Fragen und Antworten zur Reform. Höhe und Bedingungen der Förderung stehen im Gesetz und sind deshalb bei jedem Anbieter gleich.
Wann und wie wird das Altersvorsorgedepot ausgezahlt?
Für die Auszahlungsphase gibt das Gesetz einen festen Rahmen vor:
|
65–70 Jahre |
Bis zu 30% |
Mindestens bis 85 |
|
Beginn der Auszahlungsphase |
Einmalige Kapitalentnahme möglich |
Laufzeit eines Auszahlungsplans |
Die Auszahlung beginnt also frühestens mit Vollendung des 65. und spätestens mit Vollendung des 70. Lebensjahres. Früher geht es nur, wenn du bereits eine gesetzliche Altersrente oder eine vergleichbare Versorgung beziehst.
Eine Wahlmöglichkeit besteht zwischen einer lebenslangen Leibrente und einem Auszahlungsplan, der mindestens bis zum vollendeten 85. Lebensjahr läuft.
Die Besteuerung wird zeitlich nachgelagert: Leistungen aus geförderten Beiträgen, Zulagen und den darauf erzielten Erträgen unterliegen erst in der Auszahlungsphase vollständig deinem dann geltenden, persönlichen Einkommensteuersatz.
Zu Beginn der Auszahlungsphase kannst du einmalig maximal 30% deines angesparten Kapitals entnehmen. Alles darüber hinaus gilt das als schädliche Verwendung. Zulagen und festgestellte Steuervorteile sind dann zurückzuzahlen.
Ausnahmen bestehen unter anderem für selbst genutztes Wohneigentum, sofern dein Vertrag diese Möglichkeit vorsieht, und für die Abfindung sehr kleiner Renten.
Das neue Altersvorsorgedepot vs. Riester-Rente – was ändert sich?
Gegenüber der Riester-Rente bringt das Altersvorsorgedepot einige grundlegende Änderungen. Vor allem entfällt die bisherige Beitragsgarantie. Dadurch kann das Kapital vollständig in Fonds und ETFs investiert werden.
Gleichzeitig ändern sich die staatliche Förderung, die Vorgaben für den Eigenbeitrag sowie die Möglichkeiten bei Auszahlung und Anbieterwechsel.
Die wichtigsten Unterschiede zeigt die folgende Tabelle:
|
Merkmal |
Riester-Rente |
Altersvorsorgedepot |
|---|---|---|
|
Garantie |
Eingezahlte Beiträge zu Rentenbeginn garantiert |
Keine Beitragsgarantie, Anlage vollständig in Fonds und ETFs möglich |
|
Zulagen |
Feste Grundzulage von 175 Euro, Kinderzulage 185 Euro (vor 2008 geborene Kinder) bzw. 300 Euro |
Beitragsproportionale Grundzulage bis 540 Euro, Kinderzulage bis 300 Euro pro Kind |
|
Mindesteigenbeitrag |
4% des Vorjahreseinkommens abzüglich Zulagen, mindestens 60 Euro im Jahr |
120 Euro im Jahr |
|
Auszahlung |
Lebenslange Leibrente oder Auszahlungsplan mit Teilverrentung ab 85, bis 30% einmalig |
Leibrente oder Auszahlungsplan bis mindestens 85, bis 30% einmalig |
|
Anbieterwechsel |
Möglich, Wechsel-, Abschluss- und Vertriebskosten können anfallen |
Nach fünf Jahren kostenfrei beim bisherigen Anbieter, neuer Anbieter darf max. 150 Euro verlangen |
Bestehende Riester-Verträge enden nicht automatisch. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz mit der bisherigen Förderung. Möchtest du wechseln, hast du zwei Wege:
- du kannst dein Guthaben aus Riester in ein Altersvorsorgedepot übertragen
- du behältst deinen Vertrag und erklärst gegenüber dem Anbieter nur den Wechsel in die neue Fördersystematik
In beiden Fällen musst du bisher erhaltene Förderung nicht zurückzahlen. Beim Übertrag können allerdings Wechsel-, Abschluss- und Vertriebskosten anfallen, und ein Weg zurück in die alte Förderung ist ausgeschlossen. Eine Kündigung mit Auszahlung gilt dagegen als schädliche Verwendung.
Welche ETFs und Anlagen sind im Altersvorsorgedepot möglich?
Das Altersvorsorgedepot ermöglicht echtes Investieren am Kapitalmarkt, allerdings nicht mit beliebigen Wertpapieren. Das Gesetz definiert, was förderfähig ist und ETFs spielen die Hauptrolle.
Welche ETFs kann ich im Altersvorsorgedepot besparen?
Auf die Frage „Altersvorsorgedepot: welche ETFs?“ antwortet das Gesetz nicht mit einer Aufzählung konkreter Produkte, sondern mit Kriterien. Zulässig sind Anteile an sogenannten OGAW-Fonds (englisch: UCITS), also an in der Europäischen Union durch die entsprechende Richtlinie regulierten Publikumsfonds.
Sie dürfen höchstens in Risikoklasse 5 von 7 eingestuft sein. Breit gestreute Aktien-ETFs auf weltweite Indizes liegen typischerweise in Klasse 4 und erfüllen somit diese Bedingung. Eng gefasste Themen-ETFs und gehebelte Produkte können darüber liegen und scheiden dann aus. Maßgeblich ist das aktuelle Basisinformationsblatt des jeweiligen Fonds.
Für die langfristige Altersvorsorge spielen breit diversifizierte ETFs eine besondere Rolle: Sie verteilen das Geld auf viele Unternehmen, Länder und Branchen, sodass der Erfolg nicht von einzelnen Titeln abhängt. Verluste schließt das aber nicht aus.
Welche weiteren Anlagen sind erlaubt?
Neben ETFs und klassischen Publikumsfonds nennt die Positivliste bestimmte offene Publikums-AIF (Alternative Investment Fonds) sowie europäische langfristige Investmentfonds (ELTIF), jeweils ebenfalls bis Risikoklasse 5. Hinzu kommen auf Euro lautende Anleihen öffentlicher Emittenten, zum Beispiel von Bund, Ländern, Euro-Staaten oder der Europäischen Union.
Nicht zum geförderten Anlageuniversum gehören Einzelaktien, Krypto-Assets, Zertifikate, Optionsscheine und andere Hebelprodukte wie CFDs.
Was ist der Unterschied zwischen Standarddepot und flexibler ETF-Auswahl?
Beim Altersvorsorgedepot soll es zwei Wege geben: eine weitgehend vorgegebene Standardlösung und eine flexible Variante mit eigener Anlageauswahl.
Standarddepot: wenig Aufwand, klare Vorgaben
- Der Anbieter legt zwei Fonds fest: einen mit vorsichtigem Anlageprofil und einen mit höheren Risiken und Renditechancen.
- Während der Ansparphase musst du keine weiteren Anlageentscheidungen treffen.
- Vor Beginn der Auszahlungsphase wird das Kapital schrittweise in den risikoärmeren Fonds umgeschichtet, sofern du keine andere Aufteilung wünschst.
- Die Effektivkosten sind gesetzlich auf höchstens 1,0 % pro Jahr begrenzt.
- Anbieter geförderter Altersvorsorgeverträge müssen grundsätzlich ein Standarddepot anbieten oder das eines Kooperationspartners vertreiben.
Flexible ETF-Auswahl: mehr Entscheidungen selbst treffen
- Du wählst innerhalb der gesetzlichen Positivliste und des Angebots deines Anbieters selbst aus, in welche ETFs du investierst.
- Auch die Gewichtung der Anlagen bestimmst du selbst.
- Einen gesetzlichen Kostendeckel wie beim Standarddepot gibt es nicht.
- Eine automatische Umschichtung vor Rentenbeginn ist ebenfalls nicht vorgesehen.
Altersvorsorgedepot oder ETF Sparplan?
Altersvorsorgedepot und ETF Sparplan ermöglichen beide die regelmäßige Anlage in ETFs, unterscheiden sich aber vor allem bei Förderung, Besteuerung und Flexibilität. Während das Altersvorsorgedepot speziell für die staatlich geförderte Altersvorsorge gedacht ist, bleibt ein regulärer ETF Sparplan frei verfügbar.
Die wichtigsten Unterschiede im Überblick:
|
Merkmal |
Altersvorsorgedepot |
ETF Sparplan |
|---|---|---|
|
Förderung |
Zulagen und gegebenenfalls Steuervorteil |
Keine staatliche Förderung |
|
Besteuerung |
Ansparphase steuerfrei, Auszahlung aus gefördertem Vermögen voll mit persönlichem Steuersatz |
Laufend Steuern auf Ausschüttungen und Vorabpauschale, beim Verkauf nur auf den Gewinn |
|
Anlageauswahl |
Beschränkt auf die gesetzliche Positivliste |
Frei, keine Positivliste |
|
Flexibilität |
Gebunden an die Regeln des Vorsorgevertrags |
Sparplan jederzeit beendbar |
|
Verfügbarkeit |
Gefördertes Vermögen bis zur Auszahlungsphase gebunden |
Guthaben jederzeit verkaufbar |
Beide Lösungen schließen sich nicht aus. Du kannst ein Altersvorsorgedepot für die geförderte Altersvorsorge nutzen und parallel einen ETF Sparplan für Ziele führen, bei denen du früher auf dein Geld zugreifen möchtest. XTB plant, beides künftig unter einem Dach anzubieten.
Welche Vor- und Nachteile hat ein Altersvorsorgedepot?
Staatliche Förderung und eine stärkere Beteiligung am Kapitalmarkt durch das Altersvorsorgedepot eröffnen erhebliche Chancen, die frühere Förderprodukte nicht bieten konnten. Ihnen stehen aber einige Risiken und Einschränkungen gegenüber, die zu einem vollständigen Bild dieses neuen Instruments gehören.
Welche Vorteile bietet das Altersvorsorgedepot?
- Staatliche Förderung: Bei kleinen Beiträgen kann die Förderquote besonders hoch sein. Auf 360 Euro Eigenbeitrag kommen beispielsweise 180 Euro Grundzulage, mit Kindern entsprechend mehr.
- Steuervorteile in der Ansparphase: Erträge und Umschichtungen innerhalb des Depots lösen während der Ansparphase grundsätzlich keine Besteuerung aus. Dadurch kann das Kapital weiter investiert bleiben und vom Zinseszinseffekt profitieren.
- Mehr Chancen am Kapitalmarkt: Ohne die für Riester typische Beitragsgarantie kann der Aktienanteil deutlich höher ausfallen – bis hin zu 100 Prozent. Das eröffnet über lange Anlagezeiträume höhere Renditechancen (bedeutet aber keine Renditegarantie).
Welche Nachteile und Risiken sollten Anleger kennen?
- Keine Beitragsgarantie: Beim Altersvorsorgedepot ist grundsätzlich nicht garantiert, dass zu Rentenbeginn mindestens die eingezahlten Beiträge vorhanden sind. Eine Alternative für mehr Sicherheit ist das vorgesehene Garantieprodukt.
- Kapitalmarktrisiko: Kurse können schwanken und das Depot zeitweise deutlich an Wert verlieren. Besonders ungünstig kann ein Kurseinbruch kurz vor der Auszahlungsphase sein. Ein langer Anlagehorizont, breite Diversifikation und eine schrittweise Reduzierung des Aktienanteils können dieses Risiko begrenzen, aber nicht ausschließen.
- Eingeschränkte Verfügbarkeit: Gefördertes Vermögen ist grundsätzlich bis zur Auszahlungsphase gebunden. Bei einer förderschädlichen vorzeitigen Entnahme gehen Fördervorteile verloren. Als jederzeit verfügbarer Notgroschen ist das Depot daher nicht gedacht.
- Begrenzte Anlageauswahl: Investiert werden kann nur innerhalb der gesetzlich vorgesehenen Anlageklassen beziehungsweise Positivliste.
- Besteuerung im Alter: Die Besteuerung wird in die Auszahlungsphase verschoben. Anders als beim regulären Depot wird dann nicht nur der erzielte Gewinn besteuert, sondern die Auszahlung aus dem geförderten Vermögen.
Was kostet ein Altersvorsorgedepot?
Bei den Altersvorsorgedepot-Kosten lassen sich drei Ebenen unterscheiden:
- Anbieterkosten fallen für Vertrag und Depotführung an, je nach Modell auch für Abschluss und Vertrieb. Abschlusskosten müssen künftig über die gesamte Ansparphase verteilt werden.
- Fondskosten entstehen innerhalb der ETFs und werden als laufende Kosten direkt aus dem Fondsvermögen entnommen.
- Sonstige Kosten können beim Kauf von Anteilen entstehen, etwa über Spreads, sowie bei einem Anbieterwechsel.
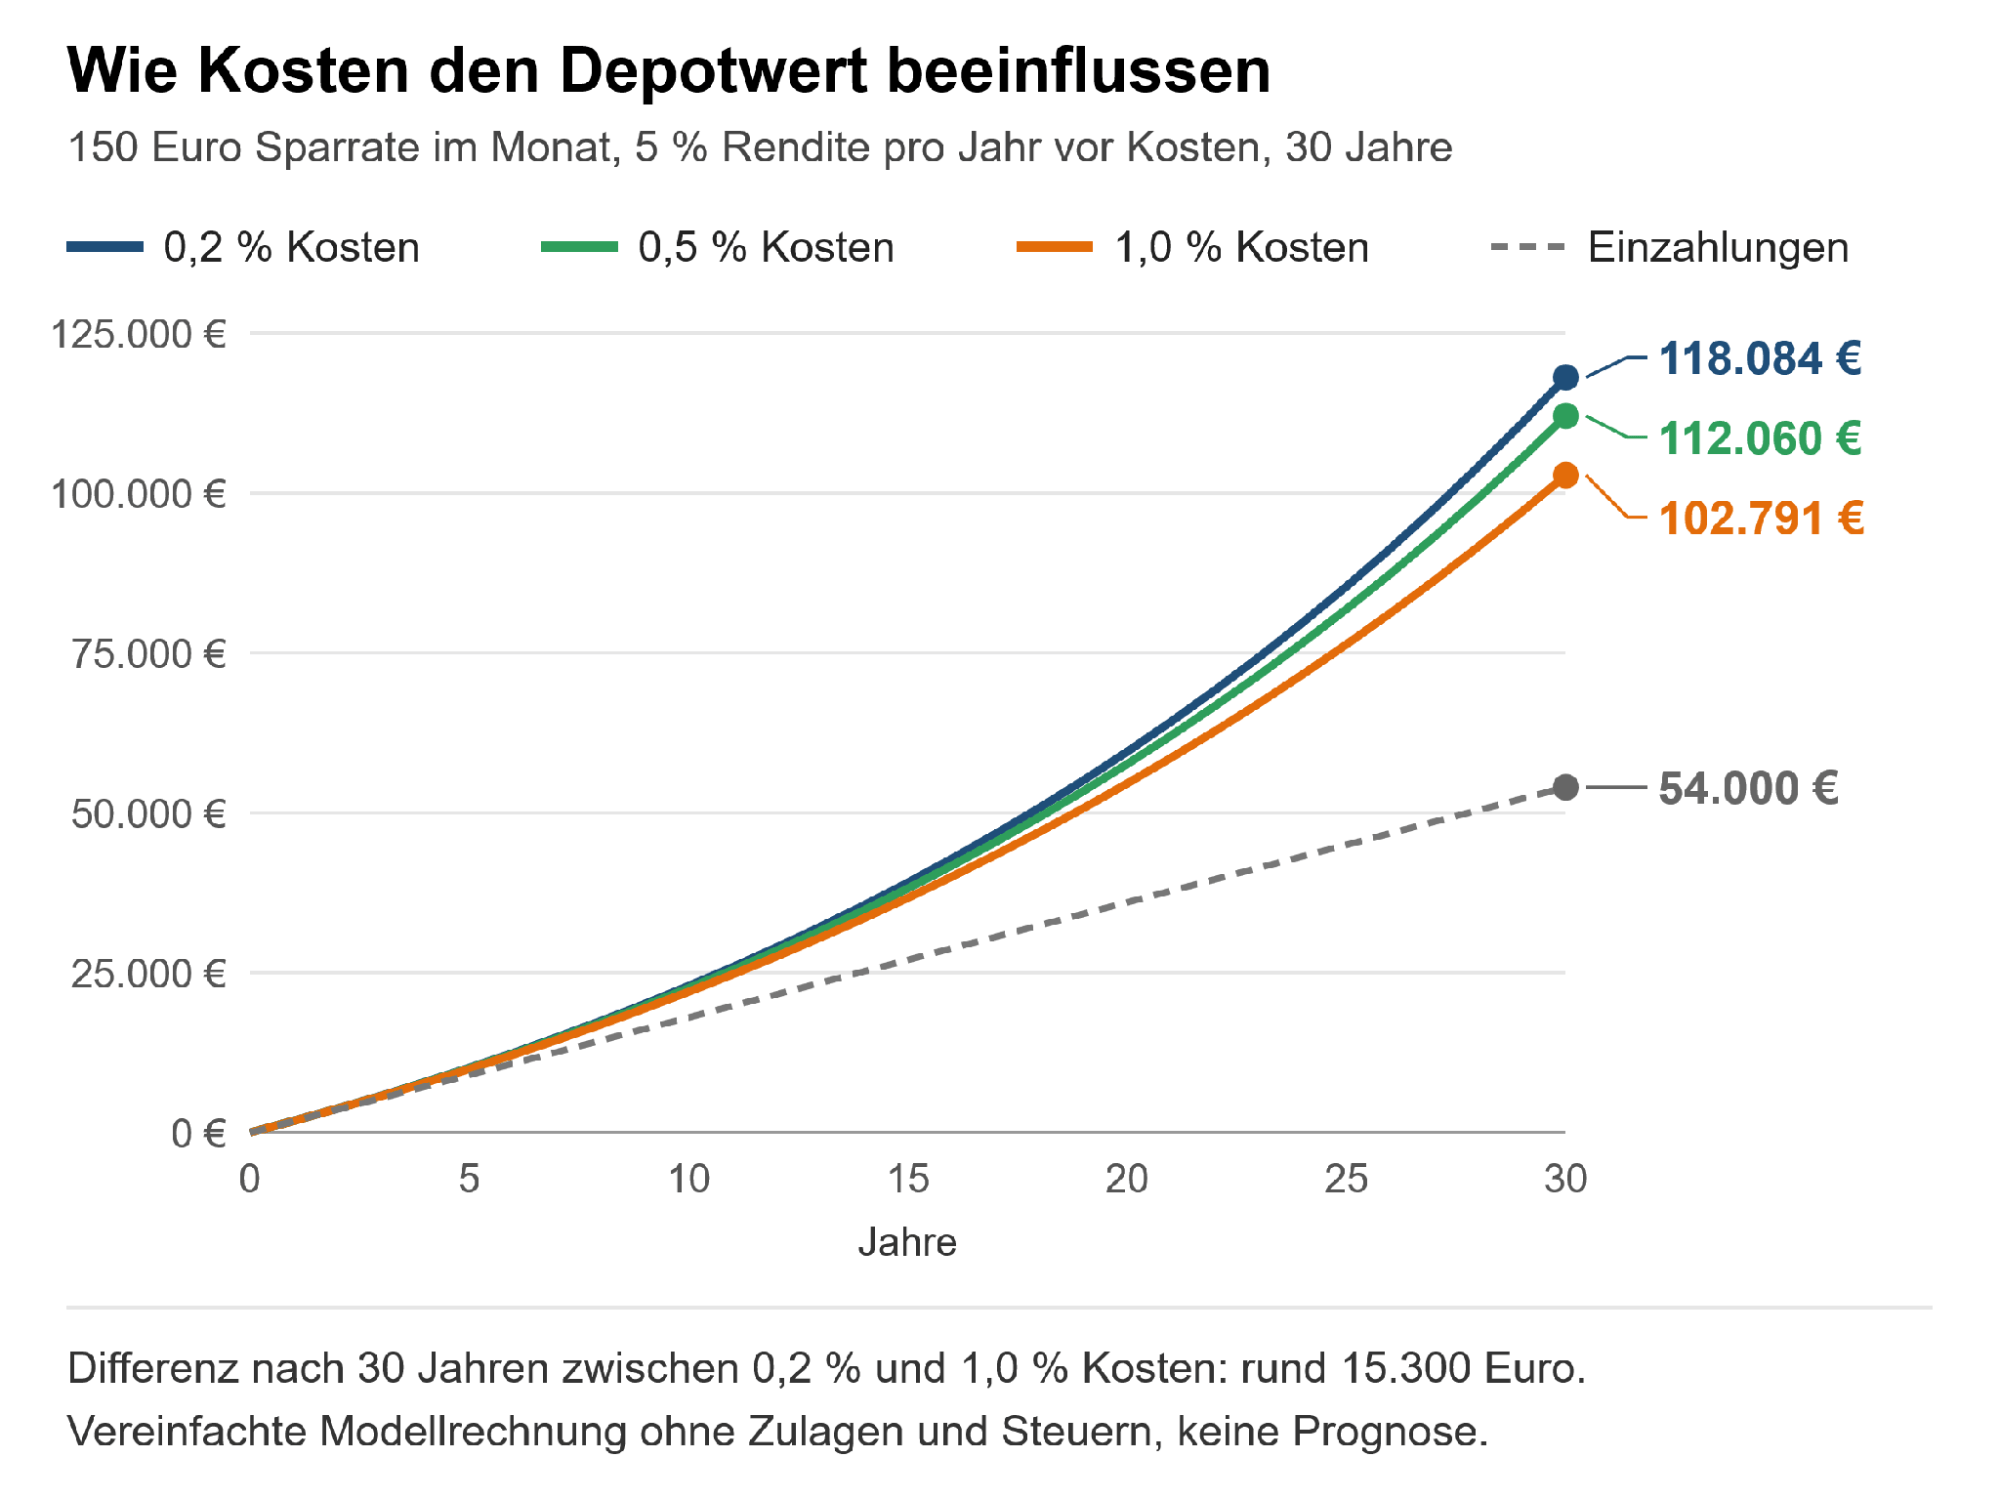
Zur Erinnerung: Eine gesetzliche Kostenobergrenze gibt es nur für das Standarddepot. Für frei zusammengestellte Depots gilt kein Kostendeckel. Bei einer Anlagedauer über mehrere Jahrzehnte machen schon wenige Zehntelprozentpunkte einen spürbaren Unterschied beim Endvermögen, wie folgende Grafik zeigt:
Wie kann man ab 2027 ein Altersvorsorgedepot eröffnen?
Von der Theorie zur Praxis: Ab 2027 kannst du ein Altersvorsorgedepot bei Banken, Brokern, Fondsgesellschaften und Versicherungen abschließen. Die staatliche Förderung ist überall dieselbe, die Angebote unterscheiden sich aber unter anderem bei Anlageauswahl und Kosten.
Worauf sollte man bei der Auswahl eines Anbieters achten?
Bei der Suche nach einem Altersvorsorgedepot-Anbieter lohnt der Vergleich. Zulagen, Höchstbeträge und Fördervoraussetzungen sind gesetzlich geregelt und deshalb kein Unterscheidungsmerkmal. Unterschiede gibt es aber bei diesen Punkten:
- Depotvarianten
Ein Standarddepot gehört zum gesetzlich vorgeschriebenen Pflichtprogramm. Ob es zusätzlich eine flexible Variante mit eigener ETF-Auswahl gibt, ist Sache des Anbieters. - ETF-Auswahl
Wie viele zulässige ETFs stehen zur Verfügung, und sind breit gestreute Welt-, Schwellenländer- und Anleihen-ETFs darunter? - Kosten
Maßgeblich sind die ausgewiesenen Effektivkosten, nicht einzelne Gebührenposten. - Nutzerfreundlichkeit und Transparenz
Eine leicht bedienbare App des Anbieters, nachvollziehbare Kostenaufstellungen und jährliche Informationen zum Vertrag erleichtern dir die Überwachung deines Altersvorsorgedepots über Jahrzehnte. - Service
Dazu gehört, ob der Anbieter bestimmte Formalien wie Anträge dauerhaft für dich übernimmt und wie leicht er einen eventuellen Anbieterwechsel macht.
Hilfreich wird sein, dass Anbieter ihre Produktinformationen künftig standardisiert bereitstellen müssen. Das erleichtert unabhängige Vergleiche.
So kannst du ein Altersvorsorgedepot eröffnen
Wie eröffnest du ein Altersvorsorgedepot? Der voraussichtliche Ablauf ähnelt der Eröffnung eines normalen Depots, ergänzt um die Förderformalitäten. Da die Produkte erst 2027 starten, können einzelne Schritte je nach Anbieter abweichen.
- Zuerst wählst du Anbieter und Variante, also Standarddepot oder flexible ETF-Auswahl.
- Beim Vertragsabschluss weist du dich aus und gibst deine Steueridentifikationsnummer an, über die das Zulageverfahren läuft.
- Mit einem Dauerzulagenantrag beauftragst du den Anbieter, die Zulage jedes Jahr in deinem Namen zu beantragen.
- Für die Kinderzulage machst du Angaben zum Kindergeldbezug.
- Anschließend legst du fest, wie viel du einzahlst und, bei der flexiblen Variante, in welche ETFs das Geld fließt.
- Zum Schluss richtest du die regelmäßige Einzahlung ein, etwa als monatliche Sparrate. Für die Zulage zählt der Eigenbeitrag im gesamten Beitragsjahr. Möchtest du ein Altersvorsorgedepot eröffnen und die Grundzulage ausschöpfen, entspricht das 150 Euro im Monat. Die Untergrenze für die Förderung liegt bei 10 Euro im Monat.
Welche Pläne hat XTB für das Altersvorsorgedepot?
XTB plant, künftig ein eigenes Angebot für das neue Altersvorsorgedepot bereitzustellen. Konkrete Details zur Ausgestaltung und zu den Konditionen stehen bislang noch nicht fest.
Fest steht jedoch, dass XTB bereits heute verschiedene Möglichkeiten für die langfristige Geldanlage mit ETFs und Sparplänen bietet. Anleger können bereits ab 15 Euro einen Sparplan einrichten und in ETFs wie auch Aktien bis zu einem monatlichen Umsatz von 100.000 Euro ohne Orderkommission investieren (danach entstehen Kosten, Details: xtb.com/de/aktien).
Dabei gibt es schon heute zwei Wege, die den geplanten Varianten des Altersvorsorgedepots ähneln:
- Vorgefertigte Sparpläne bündeln Wertpapiere zu Portfolios mit unterschiedlichen Risikoprofilen, von konservativ bis wachstumsorientiert.
- In selbst erstellten DIY-Plänen stellst du deine ETFs eigenständig zusammen und legst die Gewichtung fest. Funktionen wie automatisches Investieren und die gezielte Neugewichtung sind vorhanden.
Diese bereits erprobte Infrastruktur passt thematisch zum Standarddepot wie zum Flex-Depot. Ein Altersvorsorgedepot und ein normaler Sparplan könnten sich bei XTB künftig parallel nutzen lassen.
Das könnte dich auch interessieren:
PASSEND ZU DIESEM THEMA
Finanzielle Freiheit: Praktische Tipps für den Weg zur finanziellen Unabhängigkeit →
Investieren lernen: So baust du Schritt für Schritt dein Anlagewissen auf →
In Edelmetalle investieren: Gold, Silber & Co. im Vergleich →
FAQ
Ein Altersvorsorgedepot ist ein staatlich geförderter Altersvorsorgevertrag, bei dem dein Geld in der Regel ohne Beitragsgarantie in ETFs, andere Fonds und bestimmte Anleihen angelegt wird. In der Ansparphase bleiben Erträge steuerfrei, besteuert wird erst die Auszahlung im Alter.
Das Altersvorsorgedepot kommt zum 1. Januar 2027, ab dann dürfen Anbieter die zertifizierten Verträge anbieten. Ab wann du eröffnen kannst, hängt vom Starttermin des jeweiligen Anbieters ab.
Zu den Altersvorsorgedepot-Voraussetzungen zählt die Förderberechtigung, die unter anderem Pflichtversicherte der gesetzlichen Rentenversicherung, Beamte und nun auch Selbstständige mit Steuererklärung haben. Für die Grundzulage ist außerdem ein Eigenbeitrag von mindestens 120 Euro im Jahr nötig.
Die maximale Einzahlung ins Altersvorsorgedepot beträgt 6.840 Euro pro Jahr und Vertrag. Gefördert werden davon Eigenbeiträge bis 1.800 Euro.
Zulässig sind ETFs, die als OGAW-Fonds aufgelegt sind und im Basisinformationsblatt höchstens Risikoklasse 5 von 7 haben, was auf breit gestreute Welt-ETFs typischerweise zutrifft. Welche davon du konkret besparen kannst, hängt vom Angebot deines Anbieters ab.
Ja, du kannst dein Riester-Guthaben in ein Altersvorsorgedepot übertragen, ohne bisher erhaltene Förderung zurückzuzahlen. Dabei können Wechsel-, Abschluss- und Vertriebskosten anfallen, und eine Rückkehr in die alte Förderung ist nicht möglich.
Das Altersvorsorgedepot wird staatlich gefördert und in der Ansparphase nicht besteuert, ist aber bis zur Auszahlungsphase gebunden und auf die Positivliste beschränkt. Ein ETF Sparplan erhält keine Förderung, ist dafür frei in der Auswahl und jederzeit verfügbar.
Es können Kosten des Anbieters, laufende Fondskosten und gegebenenfalls Handels- oder Wechselkosten anfallen. Nur beim Standarddepot sind die Effektivkosten gesetzlich auf 1,0% pro Jahr begrenzt.
Das Altersvorsorgedepot ist grundsätzlich vererbbar, die Erben müssen aber Zulagen und festgestellte Steuervorteile zurückzahlen. Ohne Abzüge lässt sich das Vermögen auf den Altersvorsorgevertrag des überlebenden Ehepartners übertragen. Eine laufende Leibrente endet mit dem Tod, sofern keine Rentengarantiezeit vereinbart ist.
Ab 2027 können Banken, Broker, Fondsgesellschaften und Versicherungen ein Altersvorsorgedepot anbieten. Mehrere Anbieter haben bereits entsprechende Produkte angekündigt. Auch XTB plant, ein Altersvorsorgedepot anzubieten.
xStation 5: Tastaturkürzel (Shortcuts)
xStation 5: Marktanalyse - Marktstimmung, Top Movers, Aktien-Screener und Heatmaps
xStation 5: Statistiken
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Risikohinweis
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.